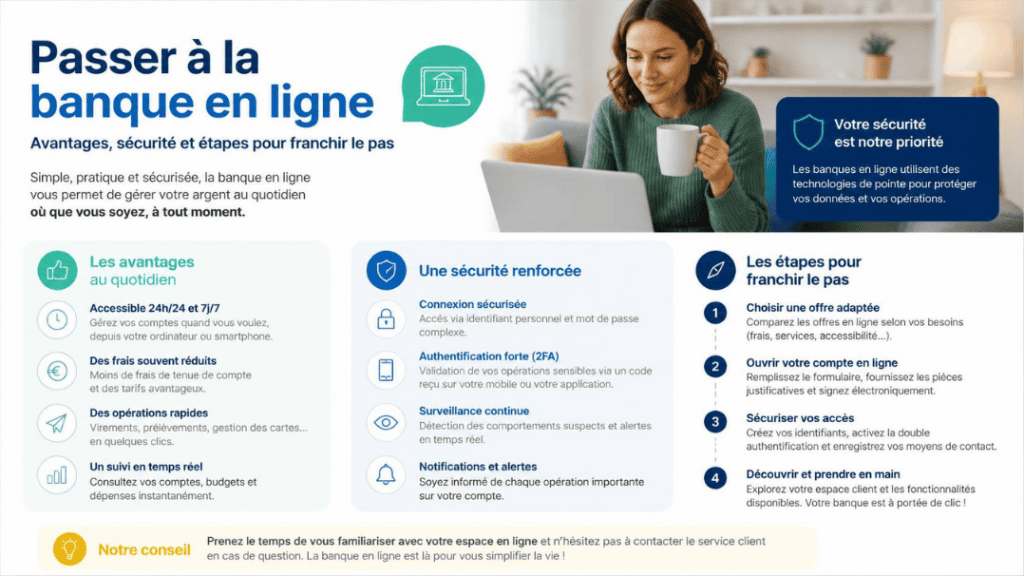
Longtemps réservées à une clientèle connectée et curieuse, les offres bancaires 100 % digitales sont aujourd’hui entrées dans les usages. Applications fluides, ouverture de compte en quelques minutes, tarifs contenus : leurs arguments séduisent. Pourtant, beaucoup hésitent encore à quitter leur agence de quartier, par habitude ou par méfiance. Sécurité de l’argent déposé, démarches de transfert, absence de conseiller : voici les réponses aux questions qui freinent souvent le changement.
Pourquoi tant de Français quittent leur agence
Le passage au digital n’est pas qu’une question de mode. Il répond à des attentes concrètes, souvent mal satisfaites par le modèle bancaire classique.
Une relation bancaire plus autonome
Consulter son solde, faire opposition sur une carte, augmenter temporairement un plafond ou programmer un virement : tout se règle depuis une application mobile, à toute heure. Plus besoin de prendre rendez-vous ou de se déplacer pendant les horaires d’ouverture. Pour les personnes aux emplois du temps chargés, ce gain de temps est souvent l’argument décisif.
Des coûts structurellement plus bas
Sans réseau d’agences à entretenir, les établissements en ligne fonctionnent avec des charges réduites. Ces économies se répercutent sur les clients, à travers des cotisations de carte allégées, voire nulles, et des frais de tenue de compte souvent supprimés. Sur une année, l’écart avec une banque à réseau peut représenter une somme non négligeable, en particulier pour un compte professionnel.
Mon argent est-il en sécurité ?
C’est la question qui revient le plus souvent, et elle est légitime. La réponse est rassurante.
Un contrôle identique aux banques traditionnelles
En France, tout établissement qui tient des comptes doit disposer d’un agrément délivré par l’ACPR (Autorité de contrôle prudentiel et de résolution), adossée à la Banque de France. Les acteurs en ligne sont soumis aux mêmes exigences que les banques à guichet. Avant d’ouvrir un compte, vous pouvez vérifier l’agrément d’un établissement sur le registre public REGAFI.
Des dépôts protégés
Pour les établissements ayant le statut de banque, les dépôts sont couverts par le Fonds de garantie des dépôts et de résolution jusqu’à 100 000 € par client et par établissement. Pour les établissements de paiement, les fonds des clients doivent être cantonnés, c’est-à-dire séparés de ceux de l’entreprise, ce qui les protège en cas de difficulté. Côté sécurité informatique, l’authentification forte imposée par la réglementation européenne limite par ailleurs les risques de fraude.
Ouvrir un compte : comment ça se passe ?
L’ouverture se fait entièrement à distance, en général en moins d’une demi-heure.
Les pièces à préparer
Pour un compte personnel, il suffit le plus souvent d’une pièce d’identité en cours de validité et d’un justificatif de domicile récent. Certains établissements demandent aussi un justificatif de revenus. Pour un compte professionnel, s’ajoutent les documents relatifs à l’entreprise : extrait Kbis ou avis de situation SIRENE, statuts pour une société.
La vérification d’identité
Après avoir rempli le formulaire en ligne, vous devrez prouver votre identité, souvent en prenant une photo de votre pièce et un selfie vidéo. Cette étape, imposée par les règles de lutte contre le blanchiment, remplace le rendez-vous en agence. Une fois le dossier validé, le compte est activé et la carte envoyée par courrier.
Changer de banque sans prise de tête
Beaucoup renoncent par peur d’oublier un prélèvement ou un virement récurrent. Le dispositif de mobilité bancaire règle ce problème : il suffit de signer un mandat auprès du nouvel établissement, qui se charge de contacter l’ancien et de transmettre vos nouvelles coordonnées aux organismes concernés (employeur, fournisseurs d’énergie, administration). L’opération prend environ 22 jours ouvrés et est gratuite.
Un intérêt particulier pour les indépendants
Quand on est freelance ou à la tête d’une TPE, le compte bancaire ne sert pas seulement à payer et à être payé : c’est aussi la base de toute la gestion de l’activité.
Certains acteurs l’ont bien compris et intègrent la banque à des outils de gestion plus complets. C’est le cas d’Indy, dont le compte pro gratuit est connecté à un logiciel de comptabilité. Chaque transaction est enregistrée automatiquement en comptabilité, et ces données permettent ensuite de préparer les déclarations fiscales, comme la TVA ou la liasse fiscale, sans tout ressaisir à la main.
Fiable, économique et simple à ouvrir, ouvrir une banque en ligne la banque en ligne convient aujourd’hui à la plupart des profils. Vérifiez l’agrément de l’établissement, préparez vos justificatifs et laissez la mobilité bancaire gérer le transfert : le changement se fait sans effort.